Ce qu'il faut retenir
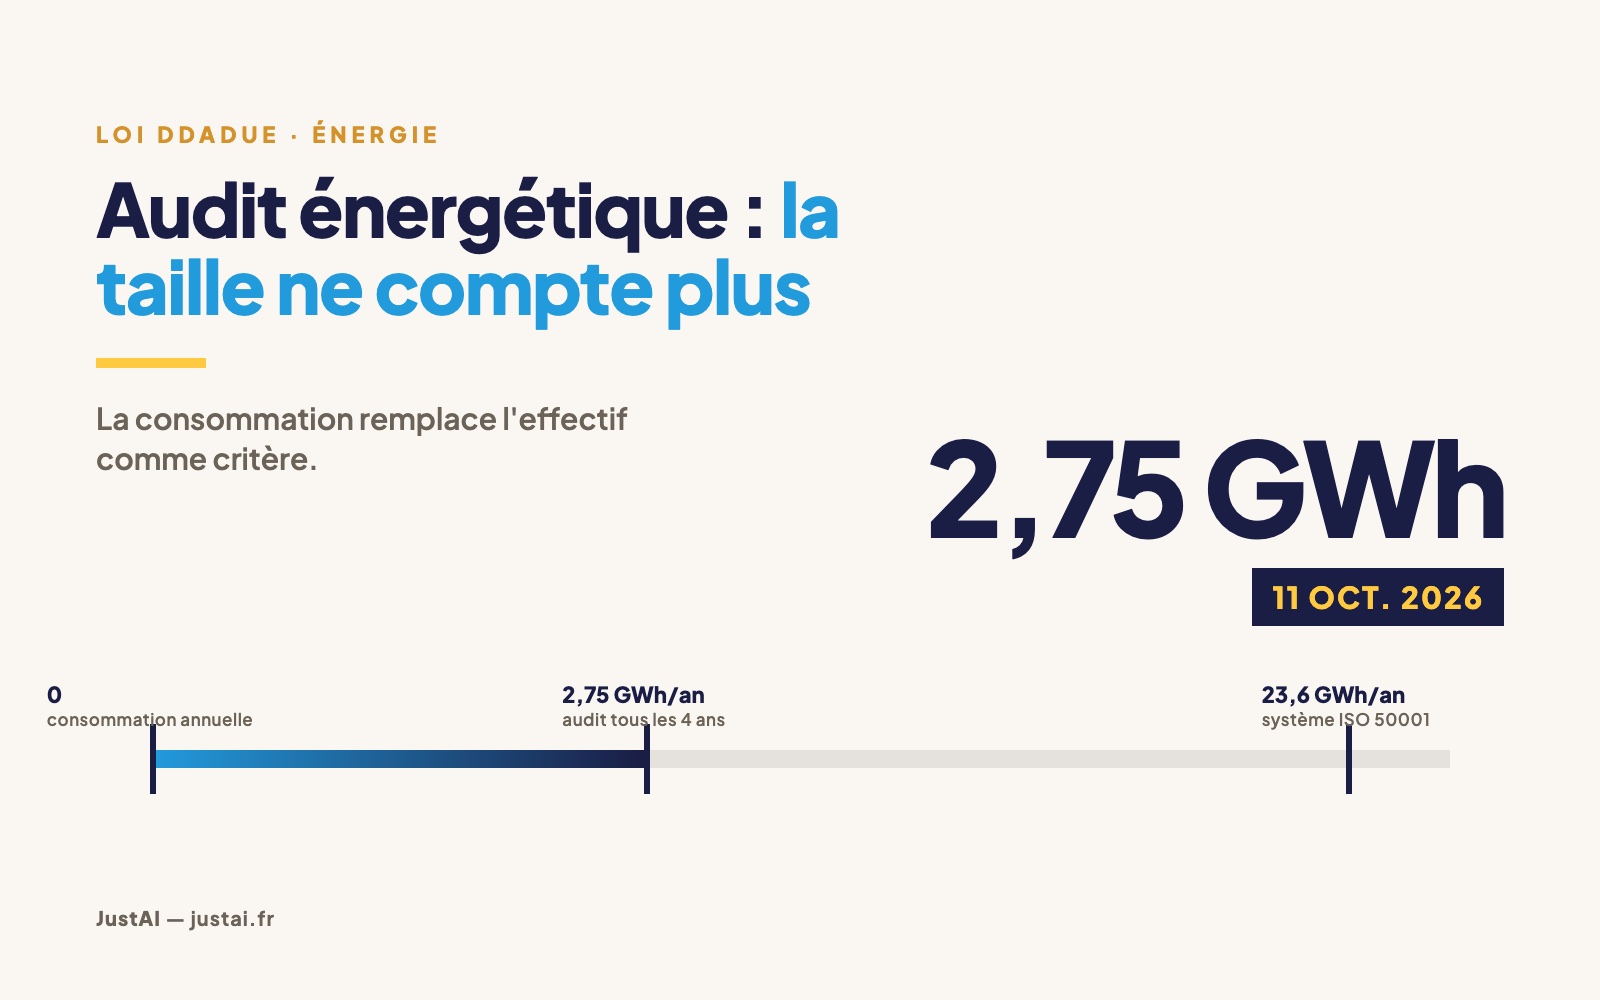
- Le critère de taille a disparu. Depuis le 1er octobre 2025, l'obligation d'audit ne dépend plus de l'effectif ni du chiffre d'affaires, mais de la consommation : 2,75 GWh d'énergie finale par an en moyenne sur les trois années civiles précédentes, quelle que soit la taille de l'entreprise.
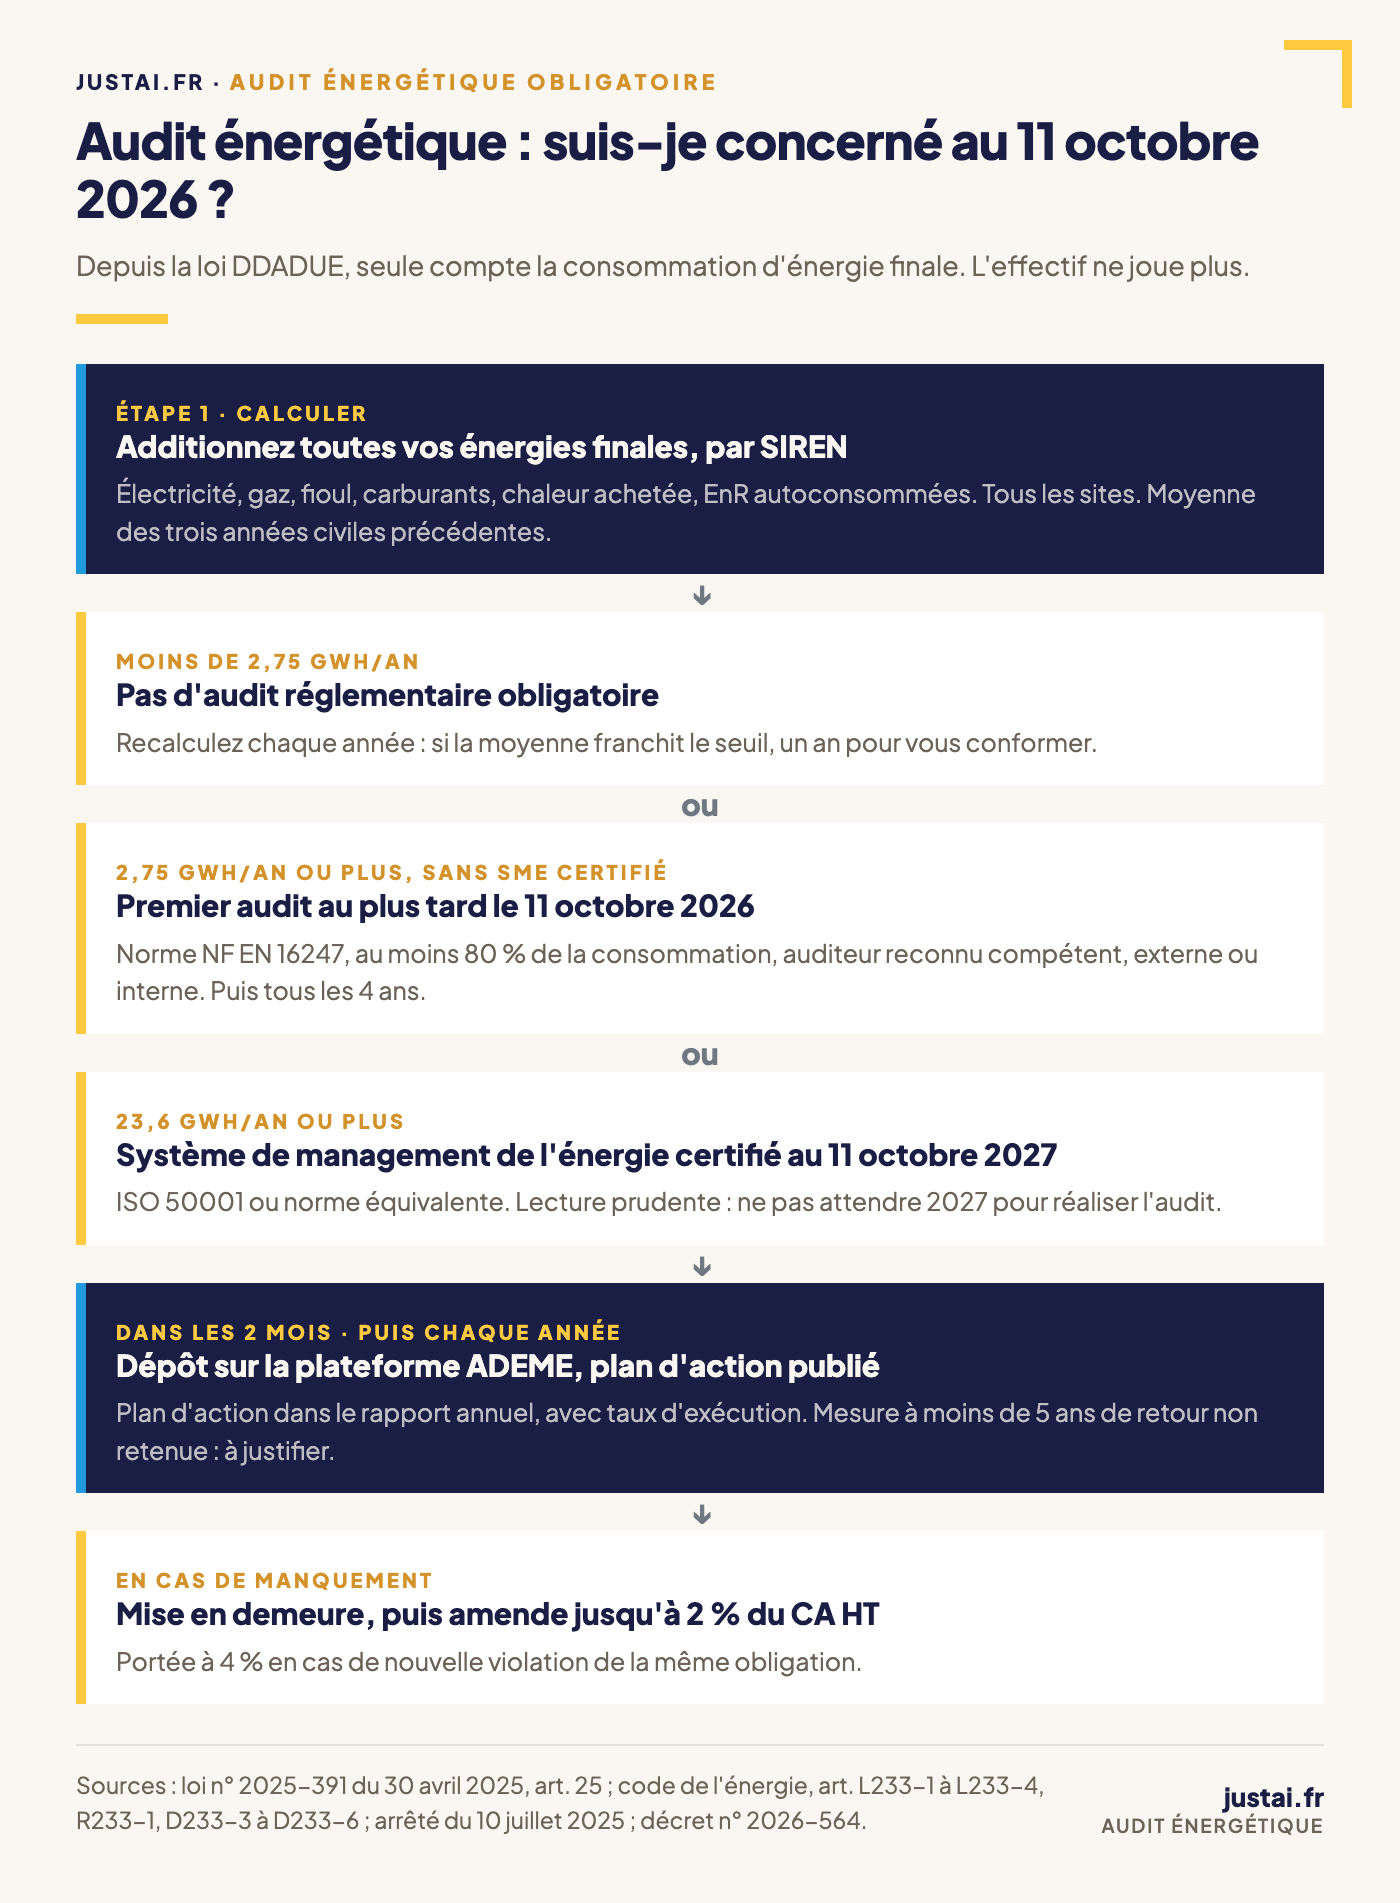
- Les entreprises nouvellement concernées ont jusqu'au 11 octobre 2026 pour réaliser leur premier audit, à renouveler tous les quatre ans. À partir de 23,6 GWh, la loi exige un système de management de l'énergie certifié, au plus tard le 11 octobre 2027.
- L'audit couvre au moins 80 % de la consommation d'énergie finale de l'entreprise, identifiée par son SIREN, selon la norme NF EN 16247. L'auditeur externe doit être certifié selon l'arrêté du 10 juillet 2025 ; les prestataires sous l'ancienne qualification restent reconnus, à titre transitoire, jusqu'au 30 juin 2027.
- L'audit débouche sur un plan d'action publié dans le rapport annuel et sur une transmission à l'ADEME dans les deux mois. Un manquement expose, après mise en demeure, à une amende plafonnée à 2 % du chiffre d'affaires HT, portée à 4 % en cas de récidive.
- Le premier obstacle n'est pas l'audit, c'est le calcul du seuil : il suppose de consolider trois ans de factures multi-sites et multi-énergies, rarement rangées au même endroit.
L'audit énergétique obligatoire a longtemps été une affaire de grandes entreprises. La loi DDADUE a changé la règle, et une PME industrielle de 80 salariés qui ne s'était jamais posé la question peut se retrouver dans le champ, à moins d'un mois de l'échéance du 11 octobre 2026. Voici comment savoir si vous êtes concerné, quelles données réunir et ce que vous risquez.
Audit énergétique obligatoire : qu'est-ce qui a changé avec la loi DDADUE ?
Jusqu'au 30 septembre 2025, l'audit énergétique réglementaire visait les entreprises d'au moins 250 salariés, ou celles dont le chiffre d'affaires dépassait 50 millions d'euros et le total de bilan 43 millions d'euros, sur deux exercices consécutifs. Le critère était la taille.
La loi n° 2025-391 du 30 avril 2025, dite loi DDADUE (« diverses dispositions d'adaptation au droit de l'Union européenne »), a remplacé ce critère. Son article 25 réécrit l'article L. 233-1 du code de l'énergie, dans le cadre de l'adaptation du droit français à la directive (UE) 2023/1791 relative à l'efficacité énergétique. Depuis le 1er octobre 2025, deux obligations s'appliquent en fonction de la consommation annuelle moyenne d'énergie finale :
- à partir de 23,6 GWh : mettre en œuvre un système de management de l'énergie certifié ;
- à partir de 2,75 GWh, en l'absence d'un tel système : réaliser tous les quatre ans un audit énergétique des activités exercées en France.
| Jusqu'au 30 septembre 2025 | Depuis le 1er octobre 2025 | |
|---|---|---|
| Critère d'assujettissement | 250 salariés, ou CA > 50 M€ et bilan > 43 M€ | consommation moyenne d'énergie finale ≥ 2,75 GWh/an |
| Rôle de la taille | déterminant | aucun |
| Plan d'action publié dans le rapport annuel | non exigé | exigé, avec son taux d'exécution |
Le basculement joue dans les deux sens. Une PME dont les procédés consomment beaucoup — fours, séchage, froid industriel, air comprimé — peut désormais être concernée. À l'inverse, une grande entreprise de services peu consommatrice n'est plus soumise à l'audit du seul fait de son effectif.
Qui est concerné par l'audit énergétique 2026 ?
L'obligation vise les personnes morales immatriculées au registre du commerce et des sociétés, ainsi que certaines personnes morales de droit privé mentionnées à l'article L. 612-1 du code de commerce. Le seuil s'apprécie au niveau du SIREN, tous sites confondus : additionner les consommations de l'usine, de l'entrepôt et du siège d'une même société est la règle, pas une option.
Trois calendriers coexistent, selon l'article 25 de la loi :
- Entreprises nouvellement soumises à l'audit : premier audit réalisé au plus tard le 11 octobre 2026.
- Entreprises nouvellement soumises au système de management de l'énergie : système certifié au plus tard le 11 octobre 2027.
- Entreprises qui franchissent le seuil plus tard : elles se mettent en conformité dans l'année qui suit les trois années civiles au cours desquelles leur consommation moyenne a dépassé le seuil.
Les entreprises déjà assujetties sous l'ancien régime et toujours au-dessus du seuil renouvellent leur audit à l'échéance de l'audit en cours de validité, puis tous les quatre ans.
Exemple fictif : une PME industrielle de 80 salariés
Prenons un cas fictif, aux chiffres arrondis. Une société de 80 salariés, dont le chiffre d'affaires et le bilan restent sous les anciens seuils, exploite un site de production et un entrepôt. En moyenne sur les trois dernières années civiles, son électricité représente environ 1 900 MWh par an, son gaz 1 100 MWh, les carburants de ses véhicules une centaine de MWh supplémentaires.
Rappel d'échelle : 2,75 GWh = 2 750 MWh = 2,75 millions de kWh. Sur sa seule facture d'électricité (1 900 MWh), l'entreprise est en dessous. Toutes énergies additionnées (environ 3 100 MWh), elle est au-dessus : elle est concernée par l'échéance du 11 octobre 2026, alors qu'elle ne l'était pas sous l'ancien critère. L'erreur à éviter : raisonner énergie par énergie, ou site par site.
Qui en est dispensé ?
- Les entreprises dont toutes les activités sont couvertes par un système de management de l'énergie certifié ISO 50001. Si seule une partie l'est, l'audit porte sur les activités non couvertes.
- Certaines situations dérogatoires prévues par le code de l'énergie : un système de management environnemental ISO 14001 certifié intégrant un audit énergétique, ou un contrat de performance énergétique, dont les conditions sont fixées par arrêté.
Comment calculer son seuil de 2,75 GWh ?
L'article R. 233-1 du code de l'énergie est clair sur le principe : la consommation retenue est la moyenne des consommations annuelles d'énergie finale des trois années civiles précédentes. L'exécution l'est beaucoup moins. Quatre étapes.
1. Cartographier le périmètre juridique. Listez chaque SIREN du groupe et, pour chacun, tous ses sites. Le calcul se fait société par société.
2. Inventorier toutes les énergies consommées. Électricité, gaz naturel, fioul, GPL, carburants des véhicules et engins, chaleur ou vapeur achetée à un réseau, sans oublier l'énergie renouvelable produite et autoconsommée sur site, que l'article R. 233-1 inclut expressément. Le transport fait partie du périmètre d'audit défini par l'arrêté du 10 juillet 2025 (norme NF EN 16247-4) : une flotte de véhicules ne s'oublie pas dans l'inventaire.
3. Ramener tout dans une unité commune. Le fioul et les carburants arrivent en litres, le gaz en kWh dont il faut vérifier la base (pouvoir calorifique supérieur ou inférieur). Fixez une convention unique, à valider avec votre auditeur : mélanger les bases fausse la somme. L'ADEME met à disposition une table de conversion des unités sur sa plateforme de recueil.
4. Caler les périodes sur l'année civile. Une facture couvre souvent une période à cheval sur deux années, et une livraison de fioul est un stock, pas une consommation. Il faut proratiser et tenir compte des niveaux de cuve.
Le texte ne précise pas explicitement les trois années de référence pour la première échéance. La lecture prudente : calculez la moyenne sur 2022-2024 et sur 2023-2025. Si l'une des deux dépasse 2,75 GWh, préparez l'audit sans attendre et faites valider votre situation auprès de la DREAL de votre région.
Les données à réunir
- Trente-six mois de factures au minimum, par énergie et par site : électricité, gaz, fioul (bons de livraison et relevés de cuve), cartes carburant. Visez quatre ans : depuis l'arrêté du 2 juillet 2026, le dépôt demande les consommations annuelles de l'entreprise et de chacun de ses établissements sur les quatre dernières années.
- Les identifiants des points de livraison d'électricité et de gaz, pour rattacher chaque facture au bon site sans double compte.
- La répartition des principaux usages : pour les procédés industriels, l'arrêté impose de prendre en compte les usages qui représentent plus de 10 % de la consommation du site, avec un minimum de trois usages.
- Le montant total de la facture énergétique, demandé dans la synthèse à déposer sur la plateforme de l'ADEME.
Plus ces données sont prêtes, moins l'auditeur passe de temps à les reconstituer, et plus tôt il rend son rapport.
Qui peut réaliser l'audit énergétique réglementaire, et que doit-il contenir ?
Le code de l'énergie exige un audit « établi de manière indépendante par des auditeurs dont la compétence a fait l'objet d'une reconnaissance ». L'arrêté du 10 juillet 2025, publié au Journal officiel du 13 juillet 2025, en fixe les modalités.
L'auditeur : externe reconnu compétent ou interne qualifié
- Un prestataire externe est reconnu compétent s'il est titulaire d'une certification délivrée par un organisme certificateur accrédité, dans le domaine concerné : bâtiments, procédés industriels ou transport. Le rapport d'audit mentionne le numéro du certificat et en joint une copie.
- Les anciennes qualifications restent admises à titre transitoire : l'arrêté du 10 juillet 2025 fixait la fin de ce régime au 30 juin 2026, mais le décret n° 2026-564 du 29 juin 2026 a prolongé jusqu'au 30 juin 2027 la reconnaissance des prestataires qualifiés par un organisme accrédité au 30 juin 2024.
- Un personnel interne peut réaliser l'audit s'il respecte les critères de l'annexe 3 de l'arrêté. Le rapport doit alors justifier les moyens techniques utilisés et joindre un organigramme ainsi que les CV des référents techniques. Dans tous les cas, les personnes qui réalisent l'audit ne peuvent pas participer directement à l'activité auditée sur le site concerné.
Avant de signer, vérifiez que la certification ou la qualification couvre tous les domaines de votre activité, par exemple procédés et transport, et qu'elle sera encore valable à la date de l'audit.
Le contenu de l'audit
L'audit suit la norme NF EN 16247-1 : 2022, complétée par ses parties bâtiments, procédés et transport. Il couvre au moins 80 % de la consommation d'énergie finale de l'entreprise. Pour la partie bâtiments, une entreprise qui exerce ses activités de façon similaire dans plusieurs bâtiments peut, sous réserve d'en justifier la pertinence, auditer un échantillon représentatif de ces bâtiments. Les actions recommandées sont classées selon leur temps de retour sur investissement : un an ou moins, un à trois ans, trois à cinq ans, plus de cinq ans.
Après l'audit : plan d'action et dépôt ADEME
C'est la vraie nouveauté de la loi DDADUE pour ceux qui connaissaient l'ancien régime :
- Un plan d'action recense les mesures à mettre en œuvre pour chaque recommandation, lorsque c'est techniquement ou économiquement possible. Ne pas mettre en œuvre une mesure dont le retour sur investissement est inférieur à cinq ans doit être justifié.
- Le plan validé est publié dans le rapport annuel de l'entreprise, qui précise le taux d'exécution des mesures.
- Les informations sont transmises à l'administration dans un délai de deux mois après la réalisation de l'audit, sur la plateforme de recueil des audits énergétiques de l'ADEME, en même temps que la déclaration de consommation annuelle d'énergie finale.
Que risque une entreprise sans audit au 11 octobre 2026 ?
L'article L. 233-4 du code de l'énergie organise une procédure graduée :
- Mise en demeure de se conformer dans un délai fixé par l'administration, qui peut la rendre publique.
- Amende si la mise en demeure reste sans effet, après notification des griefs et accès au dossier. Elle est proportionnée à la gravité du manquement et à la situation de l'entreprise, sans pouvoir excéder 2 % du chiffre d'affaires hors taxes du dernier exercice clos, porté à 4 % en cas de nouvelle violation de la même obligation.
L'administration ne peut pas être saisie de faits remontant à plus de quatre ans si aucun acte n'a été fait pour les rechercher, les constater ou les sanctionner. Le contrôle et les sanctions relèvent des DREAL.
Le texte ne prévoit aucun délai de grâce. Il ne prévoit pas non plus d'amende automatique au lendemain de l'échéance : la sanction suit une mise en demeure restée sans effet. À moins d'un mois du 11 octobre — qui tombe un dimanche —, le bon réflexe est donc de calculer son seuil cette semaine, de consulter des auditeurs reconnus compétents si le seuil est franchi, et de garder la trace de chaque démarche engagée.
Quel impact concret pour une PME ou une ETI industrielle ?
Soyons clairs sur les rôles. JustAI ne réalise pas d'audit énergétique : c'est le métier d'auditeurs certifiés, et la réglementation l'encadre précisément. Ce que nous voyons en revanche, c'est où les entreprises perdent du temps avant et après l'audit.
Avant, c'est un problème de consolidation de données. Des factures de plusieurs fournisseurs, en PDF, avec des unités, des périodes et des identifiants différents, réparties entre la comptabilité, les services généraux et chaque site. C'est la même logique que la déclaration des consommations sur OPERAT pour les bâtiments tertiaires : la difficulté est moins réglementaire que documentaire. On la retrouve chez les importateurs d'acier ou d'aluminium, face à la collecte des données fournisseurs qu'exige le CBAM. Une extraction par modèles de vision, associée à des classifieurs, transforme chaque ligne de facture en donnée structurée — énergie, site, période, quantité — rattachée à son document source. La consolidation fait le reste : une consommation moyenne que l'on peut justifier ligne par ligne, devant l'auditeur comme devant la DREAL.
Après, c'est un problème de pilotage. Un plan d'action publié chaque année avec son taux d'exécution suppose de suivre mesures, investissements et consommations dans la durée. Un tableau de bord alimenté par les factures consolidées évite de repartir de zéro à chaque rapport annuel. Les données de vos équipements connectés peuvent l'enrichir, et les obligations d'accès aux données du Data Act aident à les obtenir des constructeurs.
Pour une entreprise mono-site avec deux énergies, un tableur bien tenu suffit. L'outillage se justifie quand les sites, les fournisseurs et les énergies se multiplient. C'est ce que nous examinons dans le diagnostic data et IA : où sont les données, dans quel état, quels cas d'usage en tirer en priorité. Pour une consolidation récurrente, un outil dédié peut être mis en production en quatre semaines. Les industriels de ces secteurs trouveront d'autres pistes dans notre article sur l'IA en chimie et plasturgie.
Les limites de cet article
Cette synthèse est une aide à l'orientation, pas un avis juridique. Plusieurs points appellent une vérification au cas par cas :
- La période de référence pour la première échéance n'est pas explicitement datée dans les textes consultés.
- Au-delà de 23,6 GWh, la loi laisse jusqu'au 11 octobre 2027 pour certifier un système de management de l'énergie, mais l'obligation d'audit vise toute entreprise d'au moins 2,75 GWh qui n'a pas mis en œuvre un tel système, sans plafond de consommation. Réaliser l'audit sans attendre 2027 est la lecture prudente ; elle mérite d'être confirmée auprès de la DREAL.
- Les structures de groupe et les énergies utilisées comme matière première soulèvent des questions de calcul que cet article ne tranche pas ; le code de l'énergie renvoie les modalités de calcul à un arrêté du ministre chargé de l'énergie.
Enfin, le cadre a bougé à plusieurs reprises : loi en avril 2025, arrêté en juillet 2025, décret en décembre 2025, puis prolongation du régime transitoire des auditeurs et nouvelles données de dépôt en juin et juillet 2026. Vérifiez la version des textes en vigueur au moment de votre audit.
Conclusion : un seuil à calculer avant un audit à commander
La loi DDADUE a déplacé la question. Il ne s'agit plus de savoir si l'on est une « grande entreprise », mais de savoir combien l'on consomme, toutes énergies et tous sites confondus, sur trois ans. Beaucoup de PME industrielles ne connaissent pas ce chiffre, faute de l'avoir jamais consolidé.
Le 11 octobre 2026 est proche, mais l'obligation est durable : audit tous les quatre ans, plan d'action publié dans le rapport annuel, dépôt à l'ADEME. L'entreprise qui construit maintenant une base fiable de ses consommations ne répond pas seulement à l'échéance d'octobre : elle se donne les moyens de piloter ses économies d'énergie.
Lire aussi : PPWR : votre déclaration de conformité emballage au 12 août 2026
Sources
- Légifrance — Loi n° 2025-391 du 30 avril 2025 portant diverses dispositions d'adaptation au droit de l'Union européenne, article 25 (30 avril 2025 ; entrée en vigueur au 1er octobre 2025, échéances des 11 octobre 2026 et 2027)
- Légifrance — Code de l'énergie, articles L. 233-1 à L. 233-4 (version en vigueur depuis le 1er octobre 2025 : seuils, plan d'action, transmission, sanctions)
- Légifrance — Code de l'énergie, articles R. 233-1 à D. 233-7 (rédaction issue du décret n° 2025-1382 du 29 décembre 2025, en vigueur depuis le 1er janvier 2026 : moyenne sur trois années civiles, énergies renouvelables autoconsommées, couverture de 80 %, dispenses, auditeurs)
- Légifrance — Arrêté du 10 juillet 2025 relatif aux modalités de réalisation de l'audit énergétique en entreprise et aux modalités de reconnaissance de la compétence des auditeurs énergétiques (JORF du 13 juillet 2025)
- Légifrance — Décret n° 2026-564 du 29 juin 2026 maintenant à titre transitoire la reconnaissance de compétence des prestataires qualifiés de l'audit énergétique en entreprise (JORF du 30 juin 2026 : prolongation au 30 juin 2027)
- Légifrance — Arrêté du 2 juillet 2026 modifiant l'arrêté du 20 mai 2016 relatif aux données à renseigner sur la plate-forme informatique prévue par l'article L. 233-1 du code de l'énergie (JORF du 5 juillet 2026 : consommations des quatre dernières années)
- ADEME — Plateforme de recueil des audits énergétiques (consultée le 14 septembre 2026 : table de conversion des unités, manuel utilisateur)
- DREAL Grand Est — Audit énergétique des grandes entreprises (mise à jour du 28 novembre 2025 : ancien et nouveau critère, dispositions de transition, contrôle)
Savez-vous, à 100 MWh près, ce que votre entreprise a consommé en énergie finale ces trois dernières années, tous sites et toutes énergies confondus ? Combien de temps faudrait-il pour le prouver à un auditeur ? Parlons-en — nous vous aidons à faire le diagnostic de vos données et à mettre en production l'outil qui les consolide, pendant que votre auditeur se concentre sur l'audit.